Domain lvm24.de kaufen?
Wir ziehen mit dem Projekt
lvm24.de um.
Sind Sie am Kauf der Domain
lvm24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lvm24.de kaufen?
Wie kann ein WiFi-Drucker in das heimische Netzwerk integriert werden, um drahtlos von verschiedenen Geräten aus drucken zu können?
Um einen WiFi-Drucker in das heimische Netzwerk zu integrieren, muss er zunächst eingeschaltet und mit dem WLAN verbunden werden. Anschließend muss die Druckersoftware auf den verschiedenen Geräten installiert werden, um drahtlos drucken zu können. Nach erfolgreicher Installation können die Geräte den Drucker im Netzwerk erkennen und verwenden. **
Wie unterscheiden sich Haftpflicht-, Hausrat- und Kfz-Versicherung und welche Schäden decken sie ab?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt. Die Hausratversicherung schützt vor Schäden an persönlichem Eigentum in der Wohnung. Die Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und an Dritten im Straßenverkehr ab. **
Ähnliche Suchbegriffe für GARNI-1NG-integriert-drahtlos
Top-Angebote
Produkte zum Begriff GARNI-1NG-integriert-drahtlos:
-
GARNI 6INT integriert, kabellosWetterstation-Außensensor an die Wand und auf den Tisch, benötigte Batterien 3 × AA Integrierter, kabelloser Sensor GARNI 6INT ist ein Schlüsselelement für die Wetterstationen GARNI 750, GARNI 1025 Arcus, GARNI 925T und das WLAN-Meteo-Gateway GARNI GTWay Plus. Er liefert präzise und88,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Worin unterscheidet sich eine Risikolebensversicherung von anderen Arten der Lebensversicherung und welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während andere Lebensversicherungen auch eine Kapitalbildung oder Altersvorsorge beinhalten können. Bei der Auswahl einer Versicherung sollten Faktoren wie die Höhe der Versicherungssumme, die Laufzeit, die Beitragszahlungsdauer, der Gesundheitszustand des Versicherten und die finanzielle Situation berücksichtigt werden. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Was sind die wichtigsten Faktoren, die bei der Festlegung der Versicherungssumme für verschiedene Arten von Versicherungen, wie Lebensversicherung, Hausratversicherung und Kfz-Versicherung, berücksichtigt werden sollten?
Bei der Festlegung der Versicherungssumme für Lebensversicherungen sollte die finanzielle Absicherung der Hinterbliebenen im Todesfall des Versicherten berücksichtigt werden. Für die Hausratversicherung ist es wichtig, den Wert des gesamten Hausrats zu berücksichtigen, um im Falle eines Schadens angemessen entschädigt zu werden. Bei der Kfz-Versicherung sollten die Kosten für Reparaturen und Ersatz bei Unfällen sowie die Haftung für Schäden an Dritten berücksichtigt werden. Zusätzlich sollten bei allen Versicherungsarten individuelle Risikofaktoren wie Gesundheitszustand, Wohnort und Fahrverhalten in die Berechnung der Versicherungssumme einfließen. **
Top-Angebote
Produkte zum Begriff GARNI-1NG-integriert-drahtlos:
-
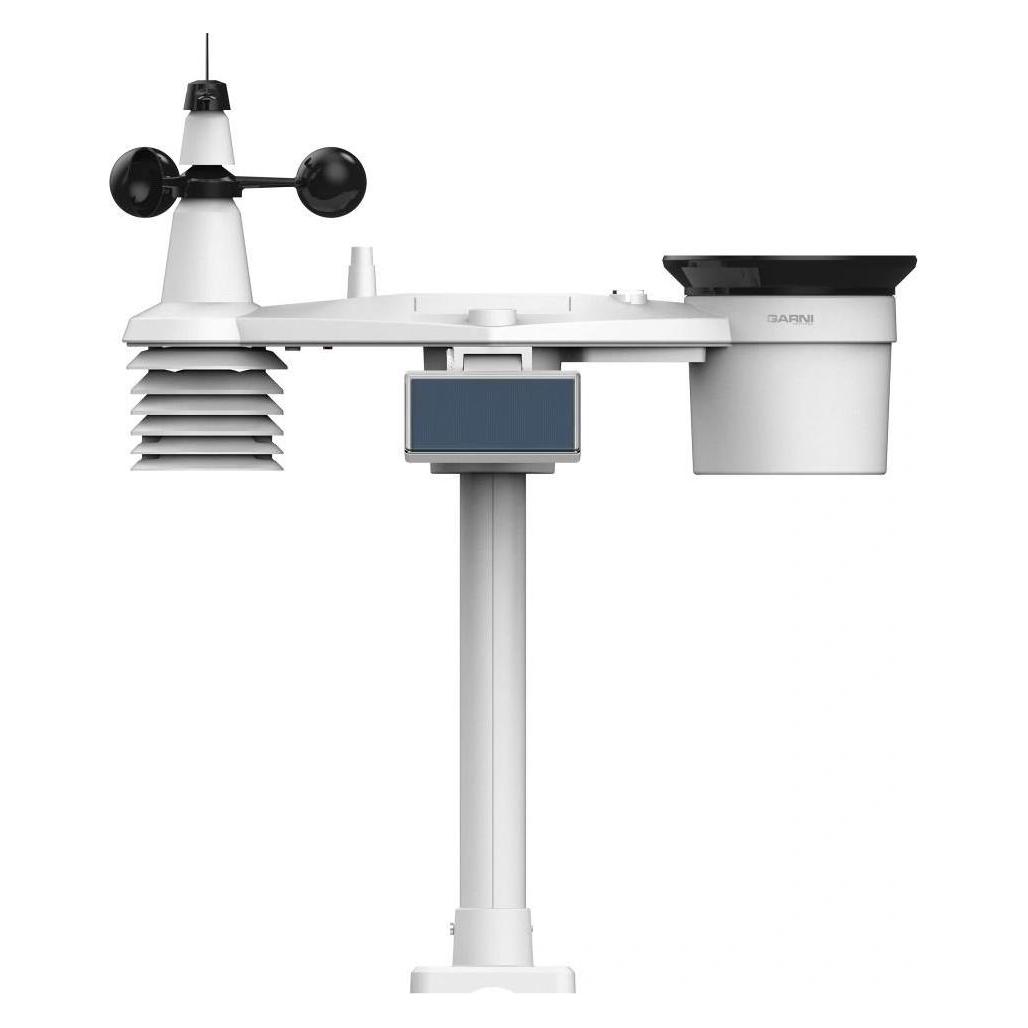
GARNI 1NG integriert, drahtlosWetterstation-Außensensor - misst Außentemperatur und relative Luftfeuchtigkeit, Windgeschwindigkeit und -richtung, Niederschlag, UV-Index und Sonneneinstrahlung, Solarpanel, eingebauter Kondensator Der integrierte kabellose 7-in-1-Sensor GARNI 1NG ist eine fortschrittliche Lösung für die präzise Erfassung meteorologischer Daten. Er kann die Außentemperatur, die relative Luftfeuchtigkeit, die Win179,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GARNI 6INT integriert, kabellosWetterstation-Außensensor an die Wand und auf den Tisch, benötigte Batterien 3 × AA Integrierter, kabelloser Sensor GARNI 6INT ist ein Schlüsselelement für die Wetterstationen GARNI 750, GARNI 1025 Arcus, GARNI 925T und das WLAN-Meteo-Gateway GARNI GTWay Plus. Er liefert präzise und88,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein WiFi-Drucker in das heimische Netzwerk integriert werden, um drahtlos von verschiedenen Geräten aus drucken zu können?
Um einen WiFi-Drucker in das heimische Netzwerk zu integrieren, muss er zunächst eingeschaltet und mit dem WLAN verbunden werden. Anschließend muss die Druckersoftware auf den verschiedenen Geräten installiert werden, um drahtlos drucken zu können. Nach erfolgreicher Installation können die Geräte den Drucker im Netzwerk erkennen und verwenden. **
-
Wie unterscheiden sich Haftpflicht-, Hausrat- und Kfz-Versicherung und welche Schäden decken sie ab?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt. Die Hausratversicherung schützt vor Schäden an persönlichem Eigentum in der Wohnung. Die Kfz-Versicherung deckt Schäden am eigenen Fahrzeug und an Dritten im Straßenverkehr ab. **
-
Worin unterscheidet sich eine Risikolebensversicherung von anderen Arten der Lebensversicherung und welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während andere Lebensversicherungen auch eine Kapitalbildung oder Altersvorsorge beinhalten können. Bei der Auswahl einer Versicherung sollten Faktoren wie die Höhe der Versicherungssumme, die Laufzeit, die Beitragszahlungsdauer, der Gesundheitszustand des Versicherten und die finanzielle Situation berücksichtigt werden. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Ähnliche Suchbegriffe für GARNI-1NG-integriert-drahtlos
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Was sind die wichtigsten Faktoren, die bei der Festlegung der Versicherungssumme für verschiedene Arten von Versicherungen, wie Lebensversicherung, Hausratversicherung und Kfz-Versicherung, berücksichtigt werden sollten?
Bei der Festlegung der Versicherungssumme für Lebensversicherungen sollte die finanzielle Absicherung der Hinterbliebenen im Todesfall des Versicherten berücksichtigt werden. Für die Hausratversicherung ist es wichtig, den Wert des gesamten Hausrats zu berücksichtigen, um im Falle eines Schadens angemessen entschädigt zu werden. Bei der Kfz-Versicherung sollten die Kosten für Reparaturen und Ersatz bei Unfällen sowie die Haftung für Schäden an Dritten berücksichtigt werden. Zusätzlich sollten bei allen Versicherungsarten individuelle Risikofaktoren wie Gesundheitszustand, Wohnort und Fahrverhalten in die Berechnung der Versicherungssumme einfließen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.